Il mercato globale delle infrastrutture fisiche dei data center ha registrato una crescita annua del 27% nel secondo trimestre del 2026, toccando i 14 miliardi di dollari. La spinta principale proviene dalla richiesta crescente di capacità per l’intelligenza artificiale, che supera di gran lunga l’offerta disponibile. Nonostante un leggero rallentamento rispetto al trimestre precedente – dovuto a un confronto con risultati eccezionalmente alti – la domanda resta solida e non mostra segni di contrazione.
Crescita del mercato guidata dall’intelligenza artificiale
Secondo Alex Cordovil, direttore della ricerca di Dell’Oro Group, i piani di spesa degli hyperscaler sono il motore più evidente di questa espansione. Queste grandi piattaforme stanno investendo massicciamente in nuovi data center per gestire i carichi di machine learning e modelli linguistici avanzati. Tuttavia, la rapida crescita è ostacolata da fattori logistici: i tempi di consegna delle attrezzature, la disponibilità di energia elettrica e le difficoltà nell’ottenere i permessi costituiscono colli di bottiglia che allungano i cicli di progetto.
Raffreddamento a liquido: il segmento più dinamico
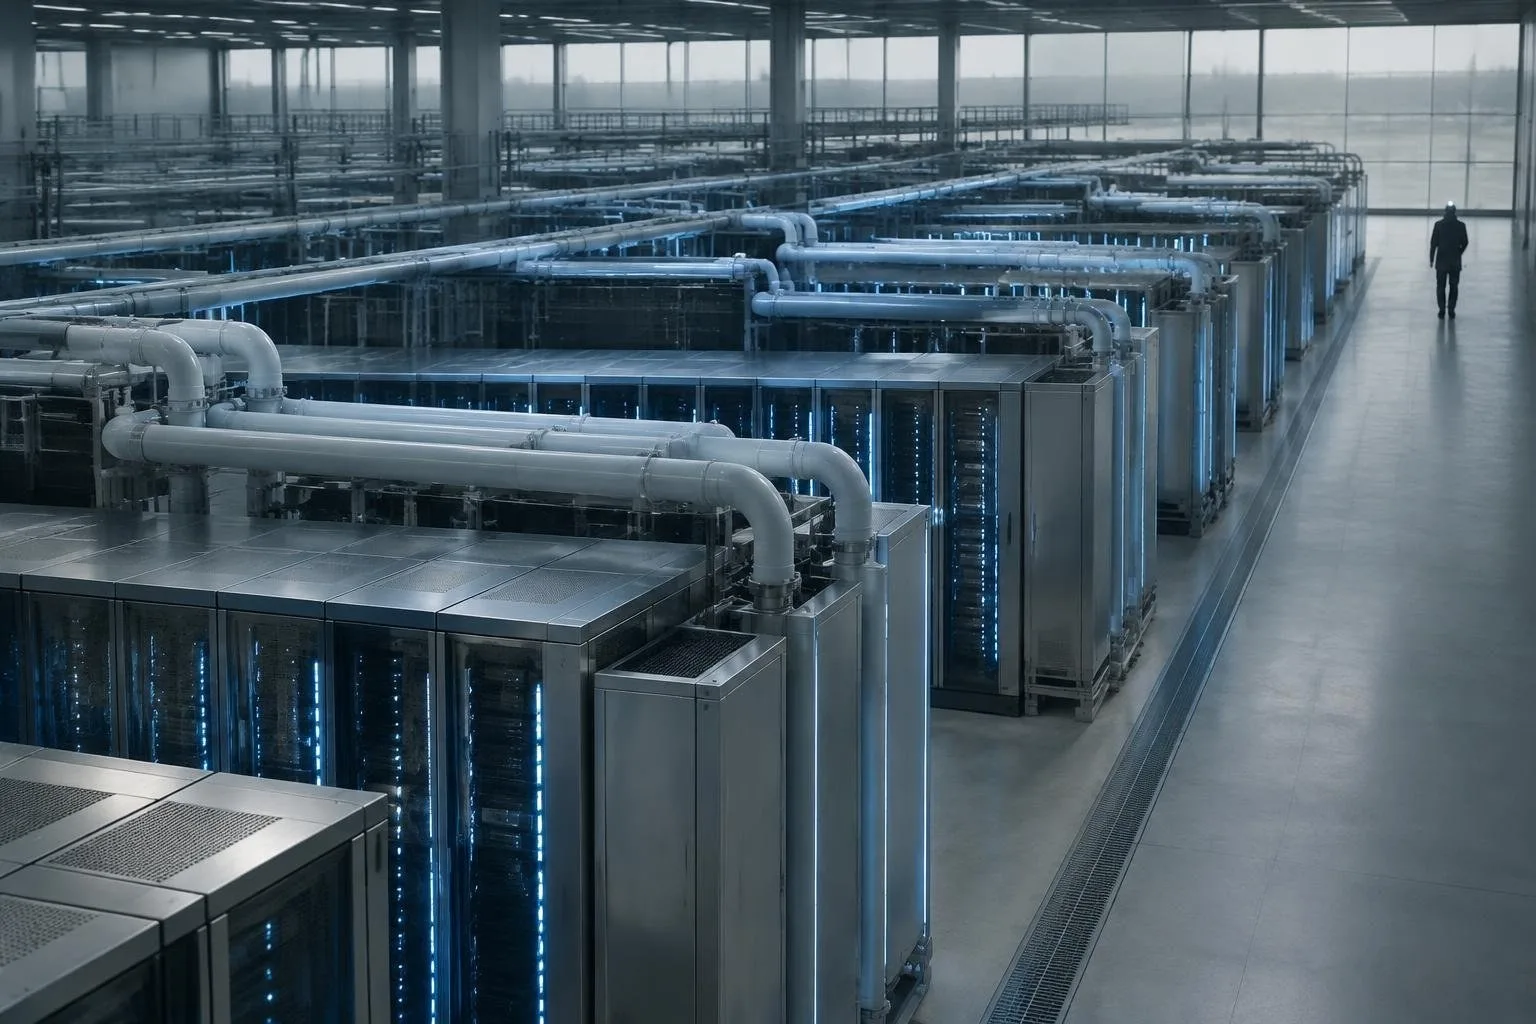
Il comparto della gestione termica si distingue con una crescita annua superiore al 40%, registrando una quota di fatturato mai vista prima. Il risultato è trainato soprattutto dalle tecnologie di raffreddamento a liquido diretto (DLC) e dai sistemi di smaltimento del calore che espellono il calore fuori dall’edificio. Queste soluzioni si rivelano fondamentali per i server dedicati all’intelligenza artificiale, i quali generano quantità di calore significativamente più elevate rispetto ai tradizionali workload.
Raffreddamento a liquido diretto e sistemi di scambio termico
I refrigeratori a liquido, ormai diffusi nei nuovi progetti, consentono di ridurre l’ingombro dei sistemi di aria condizionata tradizionali, migliorando al contempo l’efficienza energetica. L’adozione di queste tecnologie è sostenuta da recenti operazioni di fusione e acquisizione, che vedono player del settore puntare su soluzioni di heat-exchange avanzate per consolidare la propria posizione sul mercato.
Alimentazione elettrica: UPS, busway e architetture a 800 V
Il segmento dell’energia si espande in parallelo alla domanda di IA: i ricavi degli UPS sono aumentati di circa il 20% su base annua, spinti dalla necessità di alimentare sale dati con blocchi di potenza da diversi megawatt. I produttori stanno inoltre sviluppando soluzioni a media tensione e architetture a 800 V in corrente continua, per gestire carichi più intensivi e ridurre le perdite.
Busway come infrastruttura preferita per i cluster IA
Il busway, sistema di distribuzione elettrica basato su conduttori sovraelevati, si conferma la scelta dominante per i cluster di IA, grazie alla sua capacità di supportare alti volumi di corrente. Tuttavia, la disponibilità di componenti non riesce ancora a soddisfare pienamente la domanda, creando ulteriori ritardi nella realizzazione dei progetti.
Ostacoli normativi, logistici e distribuzione geografica
Le difficoltà non sono solo tecnologiche. Le opposizioni delle comunità locali stanno influenzando le politiche di autorizzazione a livello statale. A luglio, New York ha introdotto la prima moratoria statale sulla costruzione di nuovi data center, mentre a agosto la Pennsylvania ha escluso tali strutture dal programma di autorizzazioni accelerate. In Texas, i progetti in attesa di connessione alla rete elettrica ERCOT subiscono verifiche prolungate, ritardando gli studi sui grandi carichi energetici.
Geograficamente, il Nord America resta il leader indiscusso del mercato, ma la regione EMEA registra la crescita più rapida dal 2021, grazie a investimenti europei nella colocation e nei progetti di IA sovrana. La spinta verso la colocation e la crescente presenza di Other Cloud, che comprende neocloud e aziende focalizzate sull’IA, stanno quasi raddoppiando i ricavi di questo segmento rispetto all’anno precedente.